Artigo
IBS e CBS: A reforma tributária unificou os tributos, mas dividirá o Judiciário?
Publicado em 17 de Setembro de 2026 • 14:21
Quarta-feira, 16 de setembro de 2026
Publicado em: Portal Migalhas
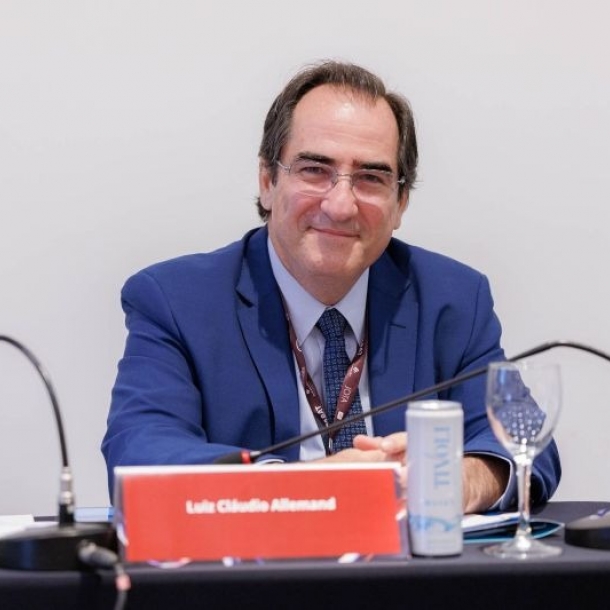
Luiz Cláudio Allemand e Aylton Bonomo Júnior
A nova estrutura tributária cria tributos gêmeos e exige solução para concentrar na Justiça Federal o contencioso sobre IBS e CBS da mesma operação.
A reforma tributária do consumo, instituída pela EC 132/23 e regulamentada pela LC 214/25, promoveu profunda reestruturação do sistema tributário brasileiro. Ao substituir PIS/Cofins, ICMS e ISS pelo IVA dual - CBS, da União, e IBS, de Estados, Distrito Federal e municípios -, adotou como vetores a simplicidade, a neutralidade e a uniformidade. Mas deixou em aberto questão relevante: quem deve julgar o contencioso judicial de tributos materialmente idênticos, titularizados por entes submetidos a ramos distintos do Judiciário?
O art. 149-B da Constituição determina que IBS e CBS observem as mesmas regras quanto a fatos geradores, bases de cálculo, não incidência, sujeitos passivos, imunidades, regimes e creditamento. São, portanto, tributos gêmeos: uma mesma operação onerosa com bens ou serviços deflagra simultaneamente duas obrigações tributárias de conteúdo material idêntico. A diferença reside essencialmente na natureza jurídica e no sujeito ativo: a CBS pertence à União; o IBS é de titularidade compartilhada dos Estados, DF e Municípios, com gestão integrada pelo Comitê Gestor.
Essa identidade não é acidental. A reforma pretendeu substituir o federalismo fiscal competitivo e fragmentado por um modelo cooperativo, com base normativa uniforme, tributação no destino e gestão nacionalizada do IBS. O próprio art. 156-B, § 6º, da Constituição determina atuação coordenada entre o Comitê Gestor e a administração tributária da União para harmonização de normas, interpretações e procedimentos.
Surge, então, o problema processual: enquanto a ação exclusivamente relativa ao IBS é, em princípio, da Justiça Estadual, a que versa exclusivamente sobre a CBS é da Justiça Federal. Mas o que ocorre quando ambas discutem a mesma operação e a mesma questão jurídica?
O tema já foi enfrentado institucionalmente. O Grupo de Trabalho do CNJ, criado pela portaria CNJ 96/25, propôs uma Justiça Tributária compartilhada, com órgãos compostos por magistrados federais e estaduais, além da reunião das demandas relativas às mesmas operações. O Grupo de Trabalho do STJ, instituído pela portaria STJ/GP 458/24, também apontou a necessidade de concentração das causas, examinando alternativas como tribunal de composição mista, colegiados virtuais e atribuição da competência à Justiça Federal. Embora divirjam quanto ao desenho institucional, ambos convergem no essencial: não é racional que IBS e CBS, quando relativos à mesma operação, sejam julgados separadamente.
Enquanto não houver alteração constitucional, sustentamos que o ordenamento vigente já oferece solução: as ações conexas relativas ao IBS e à CBS devem ser reunidas perante a Justiça Federal.
O art. 55 do CPC considera conexas as ações que tenham pedido ou causa de pedir comuns e, em seu § 3º, determina a reunião dos processos que possam gerar risco de decisões conflitantes ou contraditórias. No caso, a conexão é evidente. A causa de pedir remota é a mesma operação; a causa de pedir próxima também coincide, pois a Constituição impõe aos dois tributos as mesmas regras de incidência, base de cálculo, não incidência e creditamento.
Imagine-se que a Justiça Estadual reconheça que determinada operação não sofre incidência do IBS, enquanto a Justiça Federal, diante da mesma operação e da mesma legislação, conclua pela incidência da CBS. Teríamos a situação paradoxal de um único fato receber qualificações jurídicas antagônicas. A consequência seria afronta à segurança jurídica, à isonomia e à integridade e coerência da jurisprudência, além de comprometer a própria lógica da não cumulatividade.
A principal objeção a essa tese é conhecida: a competência federal do art. 109 da Constituição seria absoluta e não poderia ser ampliada pela conexão, que apenas incide na competência relativa (art. 54, CPC). Porém, a objeção não resiste, uma vez que a regra da inalterabilidade da competência absoluta comporta exceção: a configuração do litisconsórcio unitário.
Nos termos do art. 116 do CPC, há litisconsórcio unitário quando, "pela natureza da relação jurídica, o juiz tiver de decidir o mérito de modo uniforme para todos os litisconsortes.” Nota-se, pela redação do mencionado texto legal (art. 116, CPC), que a uniformidade de tratamento advém da “natureza da relação jurídica”, não se exigindo que seja única a relação jurídica, posto que o ponto crucial é a finalidade: decisão uniforme para todos litisconsortes.
O ponto nuclear é o aspecto unitário: no contencioso do IBS e da CBS, a uniformidade da decisão não é conveniência - é imposição do próprio direito material. Se o art. 149-B da CF determina que os dois tributos observem as mesmas regras de fato gerador, base de cálculo, não incidência e creditamento, a declaração judicial de que certa operação não configura fato gerador, ou de que certa verba não integra a base de cálculo, é logicamente incindível: não pode ser verdadeira para a CBS e falsa para o IBS. A relação jurídica deduzida em juízo - a qualificação tributária de uma única operação sob regime constitucionalmente unificado - é, pela sua natureza, incompatível com julgamentos díspares. Assim, ajuizada demanda contra a União e o ente subnacional para discutir a mesma operação, forma-se litisconsórcio passivo unitário, atraindo-se a competência para a Justiça Federal. A presença da União, nos termos do art. 109, I, da Constituição, determina o foro federal para o julgamento conjunto.
Quanto à alegação de que CBS e IBS seriam fatos jurídicos distintos, discordamos: o suporte fático é único (a mesma operação), e a duplicidade de incidências é mera técnica de repartição federativa de receitas sobre materialidade unitária - tanto que a Constituição veda que as regras de qualificação divirjam (art. 156-B, § 6º, da CF). A dualidade formal das relações obrigacionais não elide a unidade material do objeto litigioso, que é exatamente o bem jurídico tutelado pelos arts. 55, § 3º, e 116 do CPC.
Mas o argumento decisivo em prol da competência da Justiça Federal é de índole constitucional. O federalismo que fundamentou a criação do IBS e da CBS - federalismo cooperativo, de base compartilhada e interpretação uniforme - é o mesmo princípio que, no plano jurisdicional, determina a concentração das causas na Justiça Federal diante do atual contexto do ordenamento jurídico vigente.
Com efeito, a EC 132/23 eliminou a fragmentação normativa justamente para assegurar uniformidade. Seria contraditório que o Judiciário recriasse, pela divisão entre Justiças, a fragmentação que a Constituição pretendeu superar no plano tributário. Isso seria contrário ao espírito da reforma tributária de consumo, que pretendeu justamente centralizar a competência tributária, visando alcançar eficiência ao fixar um padrão nacional de tributação de consumo, ou seja, mirando uniformidade na tributação de consumo. Por tal motivo, não se afigura possível interpretar a redação do art. 54 do CPC à margem dos princípios e regras constitucionais da tributação de consumo impostas pela EC 132/23.
Também sob o prisma da eficiência a solução é necessária. Processos separados significam duplicação de perícias, recursos, garantias, custas e honorários advocatícios, além do risco de decisões contraditórias. O contribuinte poderá ser obrigado a discutir a mesma operação em dois ramos do Judiciário, enquanto o Estado suportará estruturas processuais duplicadas.
Isso contraria os princípios constitucionais da eficiência (art. 37, caput, da CF), da simplicidade e cooperação (art. 145, § 3º, da CF) e da economicidade (art. 70, caput, CF), que vedam interpretação que institucionalize o desperdício de dinheiro público e a contradição. A perda do ganho de simplificação, eficiência e uniformidade que motivou a reforma é precisamente o que não se pode permitir no contencioso judicial.
Portanto, enquanto não sobrevier nova disciplina constitucional, a solução sistemicamente adequada nos parece a seguinte: ações exclusivamente relativas ao IBS permanecem na Justiça Estadual; ações exclusivamente relativas à CBS, na Justiça Federal; quando IBS e CBS forem discutidos em relação às mesmas operações, os processos devem ser reunidos perante a Justiça Federal. É igualmente admissível a cumulação subjetiva de pedidos contra a União e os entes subnacionais, nos termos do art. 327 do CPC.
Permitir que dois ramos do Judiciário decidam isoladamente a mesma questão materialmente unificada equivaleria a recriar, no plano jurisdicional, a fragmentação que a EC 132/23 buscou eliminar no plano normativo. A Justiça Federal, enquanto não vier a reforma processual tributária em discussão, apresenta-se como o foro apto a preservar a unidade, a isonomia, a segurança jurídica e a racionalidade do contencioso judicial da tributação do consumo.
Publicado em: Portal Migalhas
Luiz Cláudio Allemand e Aylton Bonomo Júnior
A nova estrutura tributária cria tributos gêmeos e exige solução para concentrar na Justiça Federal o contencioso sobre IBS e CBS da mesma operação.
A reforma tributária do consumo, instituída pela EC 132/23 e regulamentada pela LC 214/25, promoveu profunda reestruturação do sistema tributário brasileiro. Ao substituir PIS/Cofins, ICMS e ISS pelo IVA dual - CBS, da União, e IBS, de Estados, Distrito Federal e municípios -, adotou como vetores a simplicidade, a neutralidade e a uniformidade. Mas deixou em aberto questão relevante: quem deve julgar o contencioso judicial de tributos materialmente idênticos, titularizados por entes submetidos a ramos distintos do Judiciário?
O art. 149-B da Constituição determina que IBS e CBS observem as mesmas regras quanto a fatos geradores, bases de cálculo, não incidência, sujeitos passivos, imunidades, regimes e creditamento. São, portanto, tributos gêmeos: uma mesma operação onerosa com bens ou serviços deflagra simultaneamente duas obrigações tributárias de conteúdo material idêntico. A diferença reside essencialmente na natureza jurídica e no sujeito ativo: a CBS pertence à União; o IBS é de titularidade compartilhada dos Estados, DF e Municípios, com gestão integrada pelo Comitê Gestor.
Essa identidade não é acidental. A reforma pretendeu substituir o federalismo fiscal competitivo e fragmentado por um modelo cooperativo, com base normativa uniforme, tributação no destino e gestão nacionalizada do IBS. O próprio art. 156-B, § 6º, da Constituição determina atuação coordenada entre o Comitê Gestor e a administração tributária da União para harmonização de normas, interpretações e procedimentos.
Surge, então, o problema processual: enquanto a ação exclusivamente relativa ao IBS é, em princípio, da Justiça Estadual, a que versa exclusivamente sobre a CBS é da Justiça Federal. Mas o que ocorre quando ambas discutem a mesma operação e a mesma questão jurídica?
O tema já foi enfrentado institucionalmente. O Grupo de Trabalho do CNJ, criado pela portaria CNJ 96/25, propôs uma Justiça Tributária compartilhada, com órgãos compostos por magistrados federais e estaduais, além da reunião das demandas relativas às mesmas operações. O Grupo de Trabalho do STJ, instituído pela portaria STJ/GP 458/24, também apontou a necessidade de concentração das causas, examinando alternativas como tribunal de composição mista, colegiados virtuais e atribuição da competência à Justiça Federal. Embora divirjam quanto ao desenho institucional, ambos convergem no essencial: não é racional que IBS e CBS, quando relativos à mesma operação, sejam julgados separadamente.
Enquanto não houver alteração constitucional, sustentamos que o ordenamento vigente já oferece solução: as ações conexas relativas ao IBS e à CBS devem ser reunidas perante a Justiça Federal.
O art. 55 do CPC considera conexas as ações que tenham pedido ou causa de pedir comuns e, em seu § 3º, determina a reunião dos processos que possam gerar risco de decisões conflitantes ou contraditórias. No caso, a conexão é evidente. A causa de pedir remota é a mesma operação; a causa de pedir próxima também coincide, pois a Constituição impõe aos dois tributos as mesmas regras de incidência, base de cálculo, não incidência e creditamento.
Imagine-se que a Justiça Estadual reconheça que determinada operação não sofre incidência do IBS, enquanto a Justiça Federal, diante da mesma operação e da mesma legislação, conclua pela incidência da CBS. Teríamos a situação paradoxal de um único fato receber qualificações jurídicas antagônicas. A consequência seria afronta à segurança jurídica, à isonomia e à integridade e coerência da jurisprudência, além de comprometer a própria lógica da não cumulatividade.
A principal objeção a essa tese é conhecida: a competência federal do art. 109 da Constituição seria absoluta e não poderia ser ampliada pela conexão, que apenas incide na competência relativa (art. 54, CPC). Porém, a objeção não resiste, uma vez que a regra da inalterabilidade da competência absoluta comporta exceção: a configuração do litisconsórcio unitário.
Nos termos do art. 116 do CPC, há litisconsórcio unitário quando, "pela natureza da relação jurídica, o juiz tiver de decidir o mérito de modo uniforme para todos os litisconsortes.” Nota-se, pela redação do mencionado texto legal (art. 116, CPC), que a uniformidade de tratamento advém da “natureza da relação jurídica”, não se exigindo que seja única a relação jurídica, posto que o ponto crucial é a finalidade: decisão uniforme para todos litisconsortes.
O ponto nuclear é o aspecto unitário: no contencioso do IBS e da CBS, a uniformidade da decisão não é conveniência - é imposição do próprio direito material. Se o art. 149-B da CF determina que os dois tributos observem as mesmas regras de fato gerador, base de cálculo, não incidência e creditamento, a declaração judicial de que certa operação não configura fato gerador, ou de que certa verba não integra a base de cálculo, é logicamente incindível: não pode ser verdadeira para a CBS e falsa para o IBS. A relação jurídica deduzida em juízo - a qualificação tributária de uma única operação sob regime constitucionalmente unificado - é, pela sua natureza, incompatível com julgamentos díspares. Assim, ajuizada demanda contra a União e o ente subnacional para discutir a mesma operação, forma-se litisconsórcio passivo unitário, atraindo-se a competência para a Justiça Federal. A presença da União, nos termos do art. 109, I, da Constituição, determina o foro federal para o julgamento conjunto.
Quanto à alegação de que CBS e IBS seriam fatos jurídicos distintos, discordamos: o suporte fático é único (a mesma operação), e a duplicidade de incidências é mera técnica de repartição federativa de receitas sobre materialidade unitária - tanto que a Constituição veda que as regras de qualificação divirjam (art. 156-B, § 6º, da CF). A dualidade formal das relações obrigacionais não elide a unidade material do objeto litigioso, que é exatamente o bem jurídico tutelado pelos arts. 55, § 3º, e 116 do CPC.
Mas o argumento decisivo em prol da competência da Justiça Federal é de índole constitucional. O federalismo que fundamentou a criação do IBS e da CBS - federalismo cooperativo, de base compartilhada e interpretação uniforme - é o mesmo princípio que, no plano jurisdicional, determina a concentração das causas na Justiça Federal diante do atual contexto do ordenamento jurídico vigente.
Com efeito, a EC 132/23 eliminou a fragmentação normativa justamente para assegurar uniformidade. Seria contraditório que o Judiciário recriasse, pela divisão entre Justiças, a fragmentação que a Constituição pretendeu superar no plano tributário. Isso seria contrário ao espírito da reforma tributária de consumo, que pretendeu justamente centralizar a competência tributária, visando alcançar eficiência ao fixar um padrão nacional de tributação de consumo, ou seja, mirando uniformidade na tributação de consumo. Por tal motivo, não se afigura possível interpretar a redação do art. 54 do CPC à margem dos princípios e regras constitucionais da tributação de consumo impostas pela EC 132/23.
Também sob o prisma da eficiência a solução é necessária. Processos separados significam duplicação de perícias, recursos, garantias, custas e honorários advocatícios, além do risco de decisões contraditórias. O contribuinte poderá ser obrigado a discutir a mesma operação em dois ramos do Judiciário, enquanto o Estado suportará estruturas processuais duplicadas.
Isso contraria os princípios constitucionais da eficiência (art. 37, caput, da CF), da simplicidade e cooperação (art. 145, § 3º, da CF) e da economicidade (art. 70, caput, CF), que vedam interpretação que institucionalize o desperdício de dinheiro público e a contradição. A perda do ganho de simplificação, eficiência e uniformidade que motivou a reforma é precisamente o que não se pode permitir no contencioso judicial.
Portanto, enquanto não sobrevier nova disciplina constitucional, a solução sistemicamente adequada nos parece a seguinte: ações exclusivamente relativas ao IBS permanecem na Justiça Estadual; ações exclusivamente relativas à CBS, na Justiça Federal; quando IBS e CBS forem discutidos em relação às mesmas operações, os processos devem ser reunidos perante a Justiça Federal. É igualmente admissível a cumulação subjetiva de pedidos contra a União e os entes subnacionais, nos termos do art. 327 do CPC.
Permitir que dois ramos do Judiciário decidam isoladamente a mesma questão materialmente unificada equivaleria a recriar, no plano jurisdicional, a fragmentação que a EC 132/23 buscou eliminar no plano normativo. A Justiça Federal, enquanto não vier a reforma processual tributária em discussão, apresenta-se como o foro apto a preservar a unidade, a isonomia, a segurança jurídica e a racionalidade do contencioso judicial da tributação do consumo.
NOTÍCIAS RELACIONADAS
NOTÍCIAS
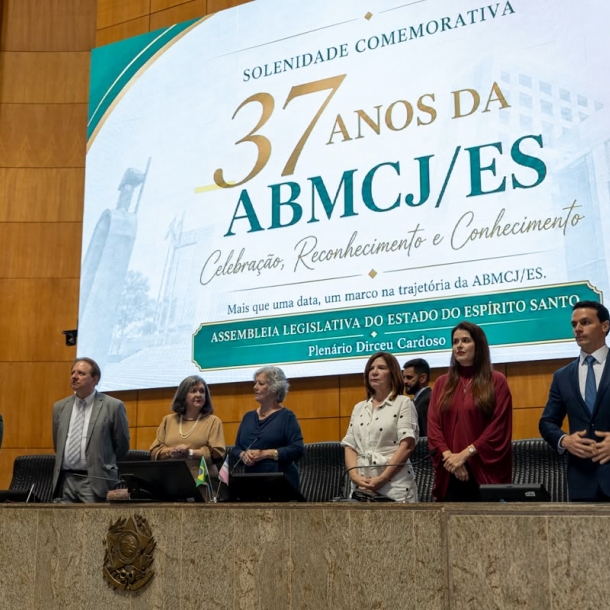
OAB-ES participa de solenidade pelos 37 anos da ABMCJ/ES
Evento celebrou a trajetória da entidade e a Declaração de Utilidade Pública da associação
CFOAB
Nota Pública - OAB não aceita a criminalização da advocacia
Nenhuma generalização é justa ou correta, especialmente quando atinge a esmagadora maioria da advocacia brasileira
NOTÍCIAS
Palestra aborda impactos da reforma tributária na Justiça Federal
Ministro Paulo Sérgio Domingues, do Superior Tribunal de Justiça e presidente da OAB-ES, Erica Neves, participarão do encontro.

COLÉGIO DE PRESIDENTES EM BRASÍLIA
Em Brasília, Erica Neves leva posição da advocacia capixaba ao debate nacional da OAB sobre crise no STF
O Colégio de Presidentes aprovou o protocolo imediato de uma manifestação formal da OAB ao presidente do STF